تبلیغات
ال بانک صرافی متمرکز است یا غیرمتمرکز؛ تفاوتها و پیامدها
صرافی ال بانک (LBank) یک صرافی متمرکز است؛ دارایی کاربران در کیف پولهای خود صرافی نگهداری میشود، سفارشها در دفتر سفارش صرافی تطبیق داده میشوند و حساب کاربری با ایمیل یا شماره تلفن ساخته میشود. این ویژگی هم مزیتهایی مثل سرعت و امکان بازیابی حساب دارد و هم ریسکی مشخص که کاربر باید پیش از سپردن دارایی بشناسد.
به گزارش آفتاب نیوز،
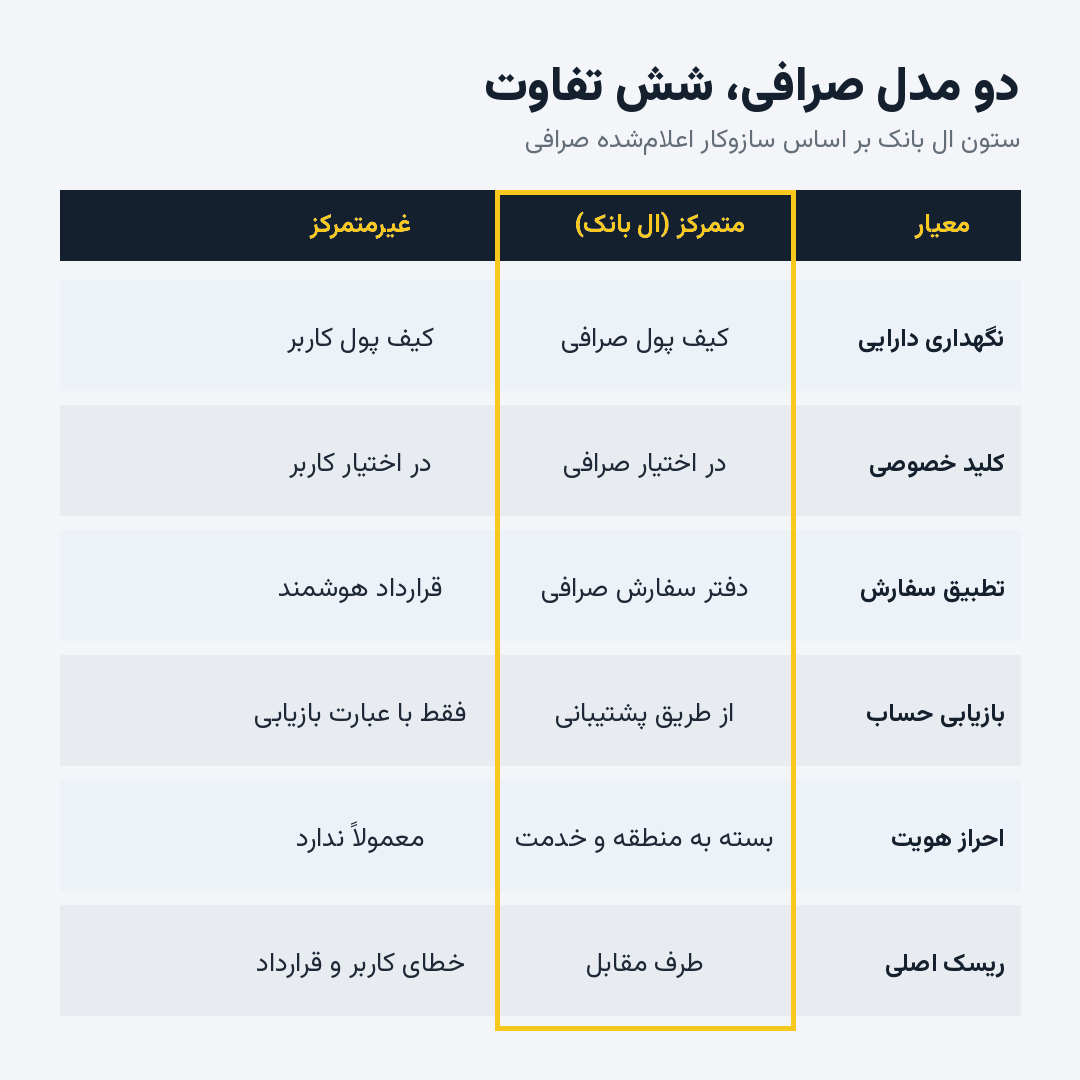
در صرافی متمرکز، یک شرکت مشخص واسطه معامله است. کاربر رمزارز خود را به کیف پول صرافی واریز میکند و از آن لحظه، آنچه در حساب میبیند رقمی است که در دفتر حساب داخلی صرافی ثبت شده است. خرید و فروش هم در دفتر سفارش صرافی و بدون ثبت هر معامله روی بلاکچین انجام میشود.
در صرافی غیرمتمرکز، واسطهای به این معنا وجود ندارد. کاربر کیف پول شخصی خود را به صرافی متصل میکند و معامله از طریق قرارداد هوشمند روی بلاکچین انجام میشود. کلید خصوصی در هیچ لحظهای از دست کاربر خارج نمیشود و حساب کاربری به مفهوم رایج آن وجود ندارد.
ال بانک در کدام دسته قرار میگیرد
ال بانک از سال ۲۰۱۵ توسط شرکت LBK Blockchain Co. , Limited راهاندازی شده و از هر نظر در دسته صرافیهای متمرکز قرار میگیرد. ورود به ال بانک با حساب کاربری انجام میشود، واریز به آدرسی متعلق به صرافی صورت میگیرد و معاملات اسپات و فیوچرز در دفتر سفارش خود صرافی تطبیق داده میشود. طبق صفحه معرفی رسمی، ال بانک برای نگهداری داراییها از کیف پولهای چندامضایی و جداسازی کیف پول سرد و گرم استفاده میکند؛ سازوکاری که فقط در مدل متمرکز معنا دارد؛ بنابراین پاسخ پرسش رایج «ال بانک صرافی غیرمتمرکز است؟» منفی است. برخی کاربران به این دلیل که ال بانک برای بخشی از معاملات رمزارزی احراز هویت اجباری ندارد، آن را غیرمتمرکز تصور میکنند؛ اما نبود احراز هویت با غیرمتمرکز بودن یکی نیست. معیار تعیینکننده این است که کلید خصوصی دارایی در اختیار چه کسی است.
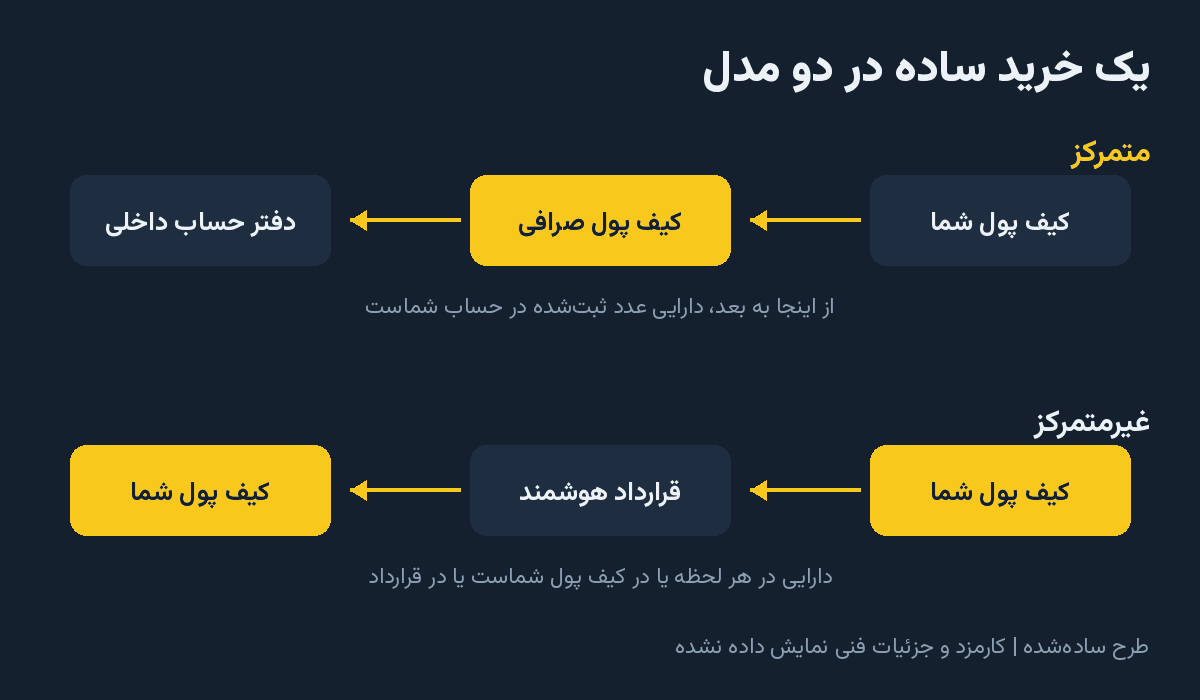
یک خرید ساده در دو مدل
تفاوت دو مدل در مسیر دارایی هنگام یک خرید ساده بهخوبی دیده میشود. در مدل متمرکز، دارایی یک بار به کیف پول صرافی میرود و پس از آن، هر خرید و فروش تنها جابهجایی رقم در دفتر حساب داخلی است. در مدل غیرمتمرکز، دارایی از کیف پول کاربر به قرارداد هوشمند میرود و نتیجه معامله مستقیماً به همان کیف پول بازمیگردد.
مزیتهای مدل متمرکز
مدل متمرکز برای بیشتر کاربران تازهوارد سادهتر است. معاملات بدون پرداخت کارمزد شبکه برای هر سفارش و با سرعت بالا انجام میشود، ابزارهایی مانند سفارش محدود، حد ضرر و معاملات آتی در دسترس است و اگر کاربر رمز عبور خود را فراموش کند، پشتیبانی میتواند حساب را بازگرداند. در صرافی غیرمتمرکز، گم شدن عبارت بازیابی کیف پول معمولاً به معنای از دست رفتن همیشگی دارایی است.
امنیت حساب در این مدل بیش از هر چیز به تنظیمات کاربر وابسته است. فعالسازی تایید دومرحلهای نخستین لایه حفاظتی است و مراحل آن در گزارش فعالسازی تایید دومرحلهای در ال بانک شرح داده شده است.
ریسک مدل متمرکز و جایگاه ال بانک
روی دیگر این سادگی، ریسک طرف مقابل است. وقتی کلید خصوصی در اختیار صرافی است، امنیت دارایی به عملکرد، نقدینگی و صداقت همان صرافی بستگی دارد. به همین دلیل، پس از ورشکستگی چند صرافی بزرگ در سالهای اخیر، انتشار گزارش اثبات ذخایر به یکی از معیارهای اعتماد تبدیل شده است؛ گزارشی که نشان میدهد صرافی در برابر سپرده کاربران، دارایی کافی نگه میدارد.
ال بانک چنین گزارشی منتشر نمیکند و کاربر راه مستقلی برای تطبیق داراییهای سپردهشده با ذخایر صرافی ندارد. در مقابل، این صرافی بیش از ده سال سابقه فعالیت پیوسته دارد و در رتبهبندی امنیتی CER رتبه AA دریافت کرده است. نتیجه منطقی برای کاربر این است که از مزیتهای مدل متمرکز برای معامله استفاده کند، اما دارایی بیش از نیاز معاملاتی را روی صرافی نگه ندارد.
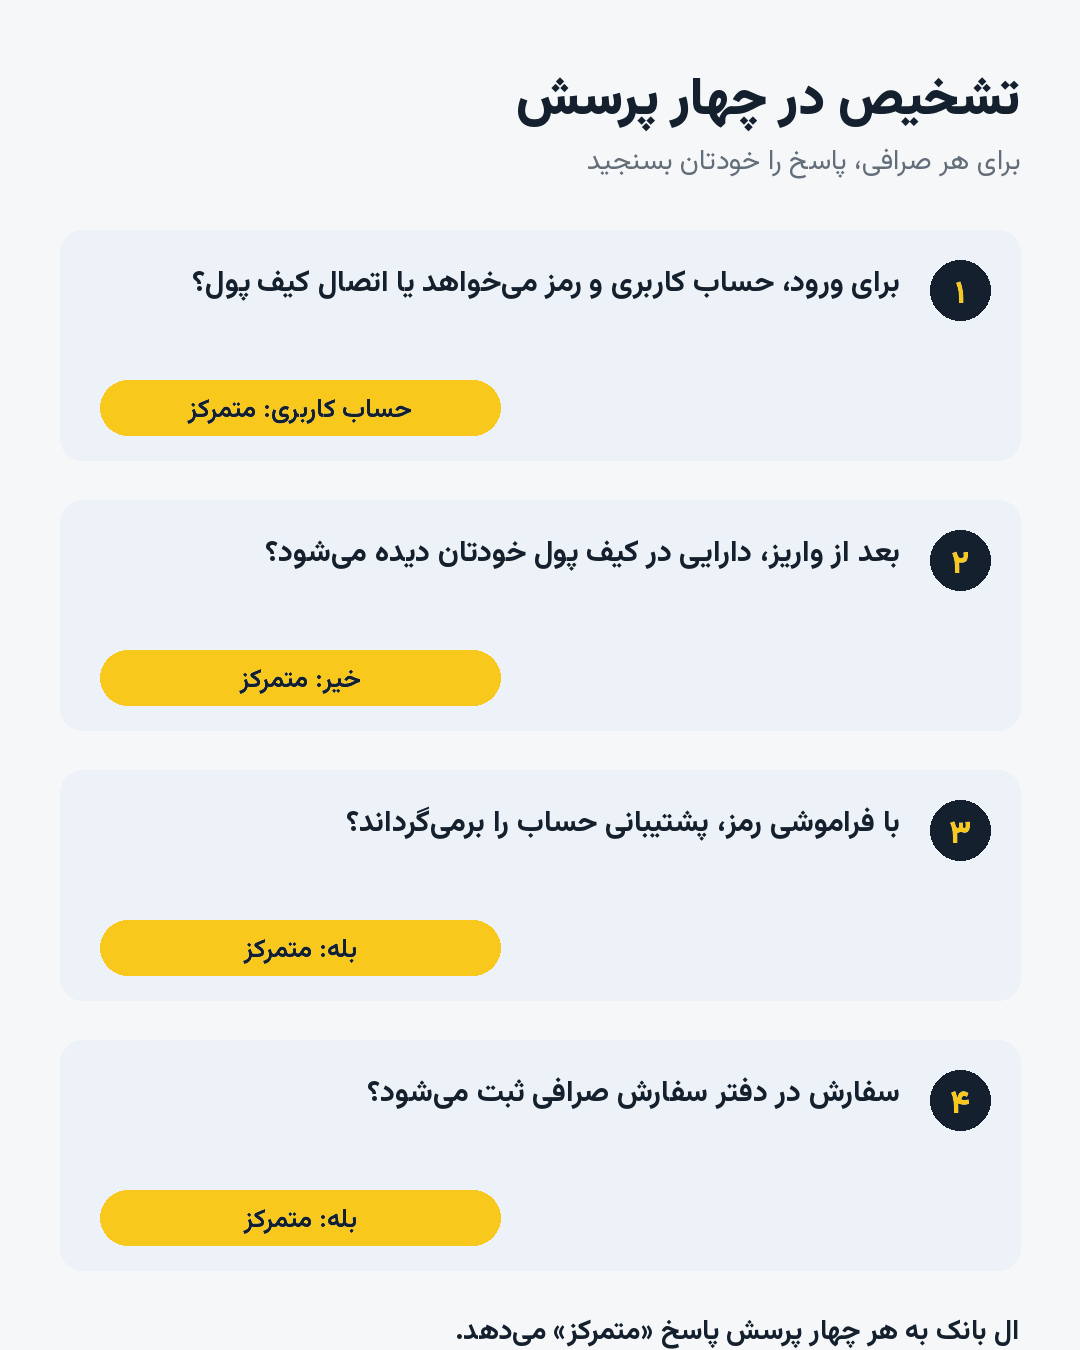
تشخیص نوع صرافی در چهار پرسش
برای تشخیص نوع هر صرافی، چهار پرسش کافی است. پاسخ این پرسشها برای ال بانک بهروشنی نشان میدهد که با یک صرافی متمرکز سروکار داریم.
برای کاربر ایرانی یک ملاحظه دیگر هم وجود دارد: ال بانک درگاه ریالی ندارد و مسیر پول دوتکه است؛ ریال در یک صرافی داخلی به تتر تبدیل میشود و تتر به حساب ال بانک منتقل میشود. در این مسیر، دارایی دو بار در اختیار صرافی متمرکز قرار میگیرد و ریسک طرف مقابل در هر دو مرحله وجود دارد.
سوالات متداول
آیا میتوان دارایی را از ال بانک به کیف پول شخصی منتقل کرد؟
بله. برداشت به کیف پول شخصی همان کاری است که دارایی را از مدل متمرکز خارج میکند. پیش از برداشت، شبکه انتقال را در کیف پول مقصد و صفحه برداشت ال بانک تطبیق دهید و ابتدا مبلغ کمی را آزمایش کنید.
صرافی غیرمتمرکز همیشه امنتر است؟
خیر. در صرافی غیرمتمرکز ریسک طرف مقابل حذف میشود، اما ریسک خطای کاربر، قراردادهای هوشمند معیوب و توکنهای جعلی جای آن را میگیرد. انتخاب میان دو مدل به دانش فنی و نوع استفاده کاربر بستگی دارد.
آیا ال بانک توکن اختصاصی دارد و این آن را غیرمتمرکز میکند؟
ال بانک توکن اختصاصی LBK را دارد، اما داشتن توکن هیچ ارتباطی با غیرمتمرکز بودن ندارد. بسیاری از صرافیهای متمرکز توکن اختصاصی دارند و ساختار نگهداری دارایی در آنها تغییری نمیکند.
ارسال پیام


لینک های مفید