افزایش سرعت هزینهها میان درآمد و پسانداز؛ گرانی حسابها را اول ماه خالی میکند!
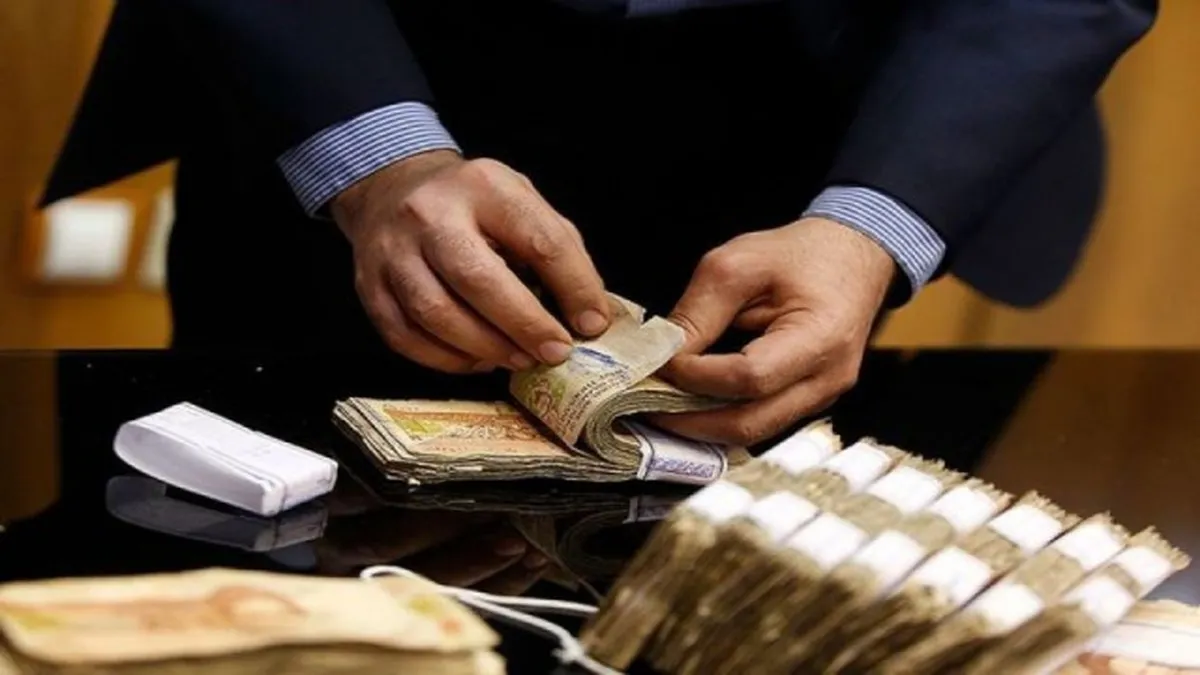
برای بسیاری از خانوادهها، اول ماه با حقوق شروع میشود و آخر ماه با حسابی که دوباره خالی شده تمام میشود. مسئله فقط کم بودن درآمد نیست؛ سرعت افزایش هزینهها باعث شده فاصله میان «درآمد» و «پسانداز» برای بسیاری از خانوارها روزبهروز کوچکتر شود.
به گزارش آفتاب نیوز،
جهان اقتصاد نوشت: بانکها برای مردم فقط محل نگهداری پول نیستند؛ حساب بانکی، کارت، وام، پسانداز و اعتبار، همه بخشی از زندگی اقتصادی خانوار شدهاند. اما وقتی درآمد پیش از رسیدن به نیمه ماه صرف هزینههای ضروری میشود، صحبت از پسانداز دشوارتر خواهد شد. اینجاست که وضعیت حساب خانوار به یکی از نشانههای مهم سلامت اقتصاد تبدیل میشود.
پسانداز در اقتصاد خانوار یک مفهوم ساده دارد: بخشی از درآمد امروز برای نیازهای فردا کنار گذاشته شود. اما در شرایطی که هزینههای جاری بخش بزرگی از درآمد را مصرف میکنند، پسانداز به نخستین قلمی تبدیل میشود که حذف میشود.
خانواده ابتدا اجاره یا قسط را میدهد، بعد هزینه خوراک، حملونقل، مدرسه، درمان، قبوض و سایر نیازهای ضروری را پرداخت میکند. اگر چیزی باقی ماند، شاید بخشی از آن پسانداز شود.
این ترتیب در ظاهر طبیعی است، اما وقتی هزینهها دائماً افزایش پیدا میکنند، «اگر چیزی باقی ماند» ممکن است هیچوقت اتفاق نیفتد.
در چنین شرایطی، حساب بانکی ممکن است گردش زیادی داشته باشد، اما موجودی کمی داشته باشد. پول وارد حساب میشود و چند روز بعد خارج میشود.
این وضعیت برای خانوار نشانه مهمی است؛ زیرا نشان میدهد درآمد بیشتر صرف مصرف ضروری شده و فضای مالی برای آینده محدود شده است.
کاهش پسانداز فقط یک مسئله خانوادگی نیست. اقتصاد نیز به پسانداز نیاز دارد. بخشی از منابع بانکی برای اعطای تسهیلات و تأمین مالی فعالیتهای اقتصادی مورد استفاده قرار میگیرد. وقتی توان پسانداز کاهش پیدا میکند، ظرفیت تأمین منابع نیز میتواند تحت تأثیر قرار گیرد.
البته این به آن معنا نیست که هر کاهش موجودی حساب بانکی مستقیماً به معنای بحران اقتصادی است. مردم ممکن است برای خرید خانه، خودرو، درمان یا سایر هزینههای بزرگ، پسانداز خود را مصرف کنند.
اما اگر روند کلی این باشد که خانوارها دیگر نمیتوانند برای آینده پول کنار بگذارند، باید به آن توجه کرد.
یکی از پیامدهای کاهش پسانداز، افزایش وابستگی به اعتبار و وام است. وقتی خانواده برای یک هزینه پیشبینینشده ذخیره مالی ندارد، ممکن است مجبور شود از وام، خرید اقساطی یا قرض استفاده کند.
به این ترتیب، فشار مالی امروز به تعهد مالی فردا تبدیل میشود. قسط میتواند ابزار مفیدی برای مدیریت هزینه باشد، اما زمانی که قسط جای پسانداز را بگیرد، فشار روی درآمد خانوار بیشتر میشود.
خانوادهای که بخش قابلتوجهی از درآمد ماهانه خود را از قبل بابت اقساط متعهد کرده، در برابر افزایش ناگهانی هزینههای زندگی آسیبپذیرتر است.
اینجاست که نقش نظام بانکی اهمیت پیدا میکند. بانک فقط نباید به عنوان محلی برای سپردهگذاری یا پرداخت وام دیده شود. نظام بانکی میتواند در افزایش شفافیت مالی، توسعه اعتبارسنجی، ارائه ابزارهای پسانداز متنوع و تأمین مالی مناسب خانوارها نقش داشته باشد.
اما دسترسی به اعتبار نیز باید با توان بازپرداخت متناسب باشد. وامی که فشار اقساط آن بیشتر از توان درآمدی خانواده است، ممکن است در کوتاهمدت مشکل را حل کند، اما در بلندمدت مشکل تازهای ایجاد کند.
از سوی دیگر، برای افزایش پسانداز نمیتوان فقط به مردم توصیه کرد «کمتر خرج کنید». بخشی از هزینههای خانوار اختیاری نیست.
خانواده نمیتواند اجاره خانه را حذف کند، هزینه درمان را کنار بگذارد یا برای همیشه خرید مواد غذایی را کاهش دهد؛ بنابراین اگر هدف افزایش پسانداز خانوار است، باید درباره درآمد واقعی نیز صحبت کرد.
وقتی درآمد با سرعت بیشتری نسبت به هزینهها رشد کند، امکان پسانداز افزایش پیدا میکند. اما اگر هزینهها دائماً جلوتر از درآمد حرکت کنند، حتی خانوادهای که بسیار محتاطانه خرج میکند نیز ممکن است نتواند ذخیره مالی ایجاد کند.
در این میان، آموزش مالی هم اهمیت دارد. بودجهبندی خانوار، تفکیک هزینههای ضروری و غیرضروری، ایجاد صندوق اضطراری و پرهیز از بدهیهای غیرضروری میتواند به مدیریت بهتر درآمد کمک کند.
اما آموزش مالی جای سیاست اقتصادی را نمیگیرد. اگر تورم بالا باشد و قدرت خرید کاهش پیدا کند، مسئولیت حل مسئله نمیتواند فقط بر دوش خانوار گذاشته شود.
اقتصاد باید شرایطی ایجاد کند که خانواده بتواند علاوه بر تأمین هزینههای امروز، برای فردا نیز برنامه داشته باشد.
پسانداز فقط پولی نیست که در حساب بانکی باقی میماند؛ نوعی احساس امنیت است. خانوادهای که میداند اگر فردا خودرو خراب شد، بیمار شد یا هزینه پیشبینینشدهای به وجود آمد، مقداری پول ذخیره دارد، تصمیمهای اقتصادی متفاوتی میگیرد.
اما خانوادهای که آخر ماه هیچ ذخیرهای ندارد، با هر اتفاق غیرمنتظره ممکن است مجبور به قرض یا فروش دارایی شود؛ بنابراین وقتی میگوییم «حساب پر نمیشود؛ خرجها چرا؟»، در واقع درباره یک مسئله بزرگتر حرف میزنیم: کاهش فاصله میان درآمد و هزینه.
اگر این فاصله دوباره ایجاد نشود، نه بانک، نه وام و نه ابزارهای مالی به تنهایی نمیتوانند امنیت اقتصادی خانوار را تضمین کنند.
مردم برای آینده فقط به حساب بانکی نیاز ندارند؛ به درآمدی نیاز دارند که اجازه دهد چیزی برای آینده در حساب باقی بماند.
ارسال پیام
لینک های مفید